Global66: Tu Cuenta Global

- 1.33K Reseñas
- 4,9
- Descargas
- 1.000.000+
Nuestra opinión sobre Global66: Tu Cuenta Global de Appgk
Cuando necesito mover dinero entre países, pagar en otra moneda o separar fondos para un objetivo concreto, prefiero una herramienta que reúna varias tareas en lugar de saltar entre aplicaciones. Global66 está planteada precisamente para ese uso: una cuenta financiera digital desde la que puedo pagar, enviar, recibir, convertir y ahorrar dinero. Después de probarla como opción para la vida cotidiana, mi impresión es clara: resulta especialmente interesante para personas que manejan más de una moneda o tienen vínculos frecuentes con otros países, aunque no sustituye automáticamente a un banco tradicional en todas las situaciones.
La app pertenece a la categoría de finanzas y está desarrollada por Global66. Se puede descargar gratis y tiene clasificación PEGI 3, así que su enfoque es amplio y no está limitado a un público profesional. En la tienda aparece con una valoración media de 4,9 basada en alrededor de 78 mil valoraciones, además de superar el millón de instalaciones. Esa recepción ayuda a entender por qué llama la atención, pero yo no decidiría solo por la puntuación: en una aplicación de dinero importan mucho más el flujo de uso, la claridad de las operaciones y la compatibilidad con la forma en que cada persona recibe o gasta.
Cómo decidir si Global66 encaja contigo
Mi primer criterio sería la frecuencia con la que manejas dinero internacional. Si cobras, envías ayuda familiar, viajas, compras en otra divisa o necesitas convertir fondos de vez en cuando, tener esas acciones reunidas puede ser más cómodo que utilizar una cuenta bancaria para cada paso. En cambio, si solo haces operaciones locales y ya estás satisfecho con tu banco, la ventaja práctica puede ser pequeña.
El segundo criterio es la variedad de tareas que quieres resolver desde una sola cuenta. Global66 no se presenta únicamente como una herramienta para transferencias: su propuesta incluye pagos, recepción de dinero, conversión y ahorro. Esa combinación cambia la experiencia, porque puedo pensar en un flujo completo —recibir, convertir, reservar y gastar— en vez de tratar cada movimiento como una operación aislada.
Lo mejor de Global66: Tu Cuenta Global
Aspectos que debes tener en cuenta sobre Global66: Tu Cuenta Global
También conviene preguntarse cuánto valoras una interfaz especializada frente a la relación que ya tienes con tu banco. Un banco tradicional suele concentrar nómina, recibos, tarjetas, préstamos y atención presencial. Una aplicación como esta puede ser más ágil para el uso internacional, pero no necesariamente tiene que convertirse en el centro de toda tu vida financiera. Para mí, funciona mejor como una cuenta complementaria cuando el dinero cruza fronteras.
El sistema operativo mínimo indicado es Android 10, un detalle importante antes de instalarla en un teléfono antiguo. La versión actual es la 5.17.1, por lo que conviene mantener la aplicación actualizada y revisar que el dispositivo pueda ejecutar esa versión. No es una consideración menor: una app financiera debe abrirse con estabilidad justo cuando necesito confirmar un pago o revisar un movimiento.
Noticias y artículos relacionados con Global66: Tu Cuenta Global
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
El flujo que más sentido tiene en el día a día
Imaginemos un caso muy común. Recibo dinero de un cliente extranjero, lo convierto a la moneda que utilizo para mis gastos y separo una parte para un viaje. Con una cuenta convencional, probablemente tendría que coordinar una transferencia internacional, consultar el tipo de cambio en otro sitio y después mover el saldo a una cuenta de ahorro. En Global66, la promesa de reunir esas acciones reduce el número de pasos y, sobre todo, hace más fácil seguir el recorrido del dinero.
Mi consejo es no empezar usando todas las funciones a la vez. Primero probaría con una cantidad moderada y observaría cómo se presenta cada etapa: recepción, conversión, pago y ahorro. Ese pequeño ensayo permite comprobar si la navegación resulta intuitiva para ti y evita convertir una primera experiencia en una operación complicada. En finanzas, la confianza se construye mejor con movimientos controlados que con entusiasmo inicial.
¿No quieres leer la reseña completa?
Otro uso interesante es separar el dinero por intención. En vez de dejar todos los fondos mezclados, puedo reservar una cantidad para una meta y mantener otra disponible para gastos. Esta forma de trabajar no reemplaza una planificación financiera completa, pero sí puede ayudar a evitar que el dinero destinado a un viaje o a una compra termine gastándose sin darme cuenta.
Lo que hace bien frente a las alternativas habituales
La mayor fortaleza que veo es la concentración de funciones. Las aplicaciones bancarias tradicionales suelen ser muy buenas para la relación principal con el banco, pero la experiencia internacional puede sentirse como un añadido. Las plataformas centradas solo en transferencias, por su parte, pueden resolver un envío concreto sin ofrecer el mismo enfoque de cuenta, conversión y ahorro. Global66 ocupa un punto intermedio: intenta ser una cuenta global de uso recurrente, no una calculadora de cambio ni un simple formulario de transferencia.
Capturas de pantalla
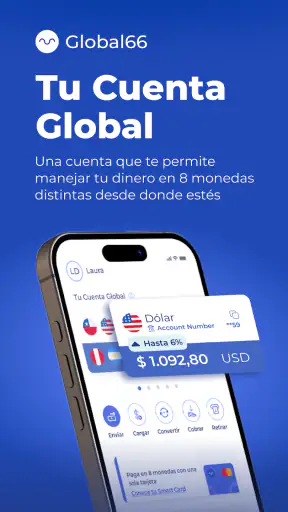
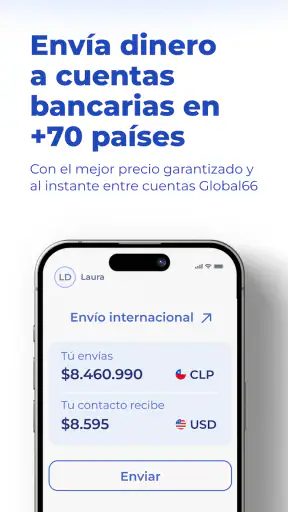
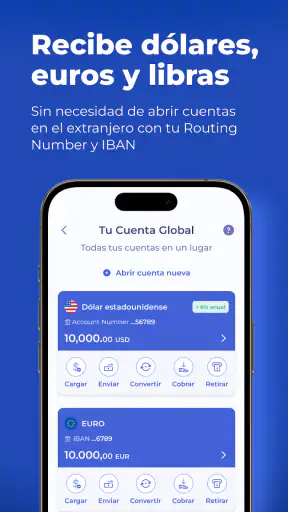
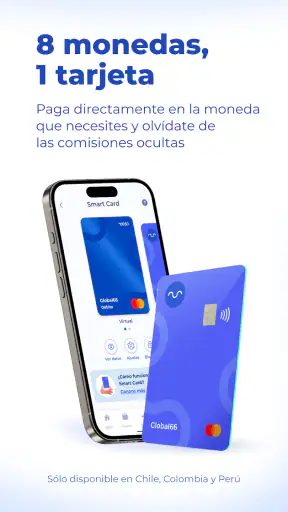
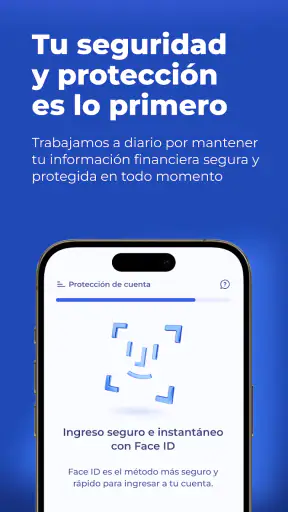
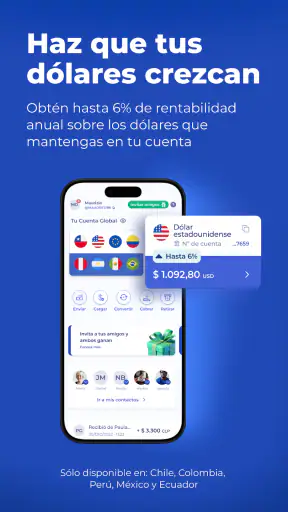
Eso puede ahorrar tiempo mental. No necesito recordar qué herramienta usé la última vez para recibir dinero, dónde consulté una conversión o en qué cuenta guardé el presupuesto de un viaje. Cuando todas esas acciones están en el mismo entorno, resulta más sencillo revisar el saldo disponible y tomar decisiones antes de gastar.
También valoro que el planteamiento sea más comprensible para quien no quiere aprender procesos financieros complejos. Una persona que se muda temporalmente, trabaja con clientes de otros países o tiene familia fuera puede preferir una cuenta orientada a esas situaciones antes que interpretar varias opciones dentro de una banca generalista. La sencillez, en este caso, no significa que el dinero sea menos importante; significa que el recorrido está pensado alrededor de necesidades concretas.
Hay una ventaja adicional para quienes viajan con frecuencia: la conversión y el pago forman parte de la misma lógica de uso. En lugar de cambiar dinero por adelantado sin saber cuánto necesitaré, puedo organizar el presupuesto de manera más flexible. Aun así, no recomiendo convertir por impulso solo porque la función esté disponible. Antes de hacerlo, compararía el importe final y decidiría si realmente necesito ese saldo en la otra moneda.
Los límites que conviene aceptar antes de cambiar
La comodidad de reunir funciones no elimina la necesidad de revisar cada operación. Una conversión sigue teniendo un coste real en el resultado final, aunque la interfaz sea clara. Antes de confirmar, yo comprobaría siempre cuánto dinero sale, cuánto llega y en qué moneda queda disponible. No asumiría que una app especializada será automáticamente la opción más conveniente para cualquier importe o destino.
También hay una diferencia entre tener una cuenta global y tener todos los servicios de un banco. Si necesitas financiación, productos bancarios complejos, gestión de recibos o una atención presencial, una entidad tradicional puede seguir siendo una mejor base. Global66 me parece más adecuada para complementar esa relación que para obligarme a abandonarla por completo.
Otro posible punto de fricción aparece cuando una persona espera que cada país funcione exactamente igual. Las operaciones internacionales dependen del origen, el destino, la moneda y el propósito del movimiento. Por eso, antes de trasladar una cantidad importante, probaría el recorrido específico que voy a utilizar. No basta con saber que la app permite enviar o recibir dinero; necesito confirmar que ese flujo coincide con mi caso real.
La calificación PEGI 3 describe una aplicación apta para un público general, pero no significa que cualquier menor deba manejar dinero sin supervisión. En mi opinión, la edad de la clasificación no reemplaza la responsabilidad del titular de la cuenta ni la necesidad de comprender bien cada movimiento. La aplicación puede ser sencilla de usar, pero las consecuencias de una operación financiera siguen siendo importantes.
Comparación práctica con otros tipos de servicio
Frente a un banco tradicional, Global66 gana cuando el problema principal es internacional y repetitivo. Si mi prioridad es cobrar, convertir, enviar o ahorrar en un contexto de varias monedas, la propuesta resulta más directa. El banco gana cuando necesito una infraestructura financiera más amplia y ya tengo allí mis ingresos, pagos domésticos y productos a largo plazo.
Frente a una aplicación dedicada únicamente al cambio de divisas, Global66 ofrece una visión más completa. No tengo que pensar solo en obtener una moneda distinta, sino en qué haré después con ella: pagar, recibir, guardar o enviar. La alternativa especializada puede ser más apropiada para una conversión puntual y muy concreta, especialmente si la persona no necesita una cuenta con más funciones.
Frente a una billetera digital local, la diferencia está en el alcance del problema. Una billetera local puede ser suficiente para pagos cotidianos dentro del propio país y quizá tenga una aceptación más extendida en comercios cercanos. Global66 tiene más sentido cuando la operación empieza o termina en otro lugar, o cuando quiero organizar dinero en torno a distintas monedas y objetivos.
Frente a utilizar varias aplicaciones separadas, el beneficio principal es la reducción de fricción. Pero esa comodidad también concentra más actividad en un solo servicio. Yo mantendría un registro personal de los movimientos y no dejaría todo mi dinero operativo en una única herramienta por simple comodidad. La diversificación de cuentas puede ser menos cómoda, pero ofrece tranquilidad cuando una aplicación está en mantenimiento, el teléfono falla o necesito acceder a otra vía.
Cómo haría el cambio sin complicarme
Pasarse a una cuenta financiera nueva suele costar menos por la instalación que por los hábitos asociados. Si quiero usar Global66 de verdad, tendría que decidir qué ingresos recibiré allí, qué gastos saldrán desde esa cuenta y qué cantidad reservaré para ahorro. Sin ese plan, es fácil terminar con saldos repartidos y perder la ventaja de tener una visión unificada.
Yo empezaría creando un mapa sencillo de mis movimientos internacionales. Anotaría quién me envía dinero, a quién necesito pagar, en qué moneda recibo y en cuál gasto. Después elegiría una sola operación recurrente para probar: por ejemplo, recibir un importe pequeño o convertir una cantidad destinada a un viaje. Cuando el proceso me resulte familiar, ampliaría el uso gradualmente.
Un consejo poco evidente es separar la prueba técnica de la decisión financiera. Primero comprobaría que puedo acceder a la cuenta, localizar el saldo y entender el historial. Solo después decidiría cuánto dinero merece la pena mantener allí. Así evito confundir una interfaz agradable con una razón suficiente para mover todos mis fondos.
También revisaría mis rutinas de seguridad. Usaría un dispositivo actualizado, protegería el acceso y evitaría confirmar operaciones mientras estoy distraído o conectado a una red que no controlo. No son pasos exclusivos de Global66, pero en una cuenta que combina pagos, envíos, conversiones y ahorro adquieren especial importancia porque una misma aplicación concentra varias decisiones sensibles.
Para un viaje, prepararía el presupuesto por etapas. Mantendría una parte para gastos inmediatos, otra para emergencias y otra para el objetivo de ahorro. La ventaja de tener funciones agrupadas es que puedo organizarlo con menos herramientas; la desventaja es que debo ser disciplinado para no interpretar todo el saldo como dinero disponible.
Quién debería elegirla y quién debería buscar otra cosa
Yo la recomendaría a trabajadores independientes con clientes internacionales, personas que reciben apoyo familiar desde otro país, viajeros frecuentes y usuarios que quieren centralizar operaciones en varias monedas. También puede encajar con alguien que está cansado de alternar entre su banco, una herramienta de cambio y otra solución para guardar dinero.
La recomendaría con más cautela a quien solo necesita pagar facturas locales o cobrar su salario en la moneda de siempre. En ese escenario, el banco habitual puede ser más sencillo porque ya concentra las domiciliaciones, la tarjeta y el historial financiero. Añadir otra cuenta sin una necesidad concreta puede crear más tareas de las que elimina.
Tampoco la elegiría como única opción si mi prioridad es disponer de servicios bancarios completos, asesoramiento presencial o productos que no forman parte de una cuenta digital orientada a operaciones globales. La decisión correcta no es escoger la aplicación con más funciones, sino la que resuelve mejor el problema que realmente tengo.
Para quienes manejan importes elevados, mi recomendación sería comparar cada operación antes de convertir o enviar. El hecho de que una herramienta sea cómoda no convierte todas sus rutas en la mejor alternativa para cualquier suma. En cantidades importantes, una pequeña diferencia en el resultado final puede pesar más que la rapidez de una interfaz.
Mi veredicto después de probar su enfoque
Global66 me parece una propuesta convincente para convertir una serie de tareas internacionales en un flujo más ordenado. Su valor no está en una sola función, sino en poder relacionar pagos, envíos, recepción, conversión y ahorro dentro de una misma cuenta. La experiencia tiene más sentido cuando esas necesidades aparecen juntas y varias veces al año, no cuando solo busco una operación aislada.
El hecho de que sea gratuita para descargar facilita probarla sin comprometerse desde el primer momento. Aun así, yo comenzaría con una operación pequeña, revisaría el resultado y aprendería dónde se muestra cada dato antes de utilizarla como cuenta principal para movimientos internacionales. Esa prudencia no contradice la buena valoración de la aplicación; simplemente reconoce que cada situación financiera tiene sus propios riesgos y prioridades.
La versión 5.17.1 mantiene el producto en una etapa de evolución continua, y su disponibilidad desde el 10 de febrero de 2020 muestra que no se trata de una propuesta recién aparecida. Mi recomendación final es favorable, pero concreta: elige Global66 si quieres una cuenta digital centrada en el movimiento y la organización de dinero entre países. Si tu vida financiera es totalmente local o necesitas la amplitud de un banco tradicional, la usaría como complemento o buscaría una alternativa más ajustada a ese escenario.
Preguntas frecuentes sobre Global66: Tu Cuenta Global
¿Qué es Global66: Tu Cuenta Global y para qué sirve?
Global66 es una aplicación financiera diseñada para gestionar dinero en distintas monedas desde un mismo lugar. Permite enviar y recibir transferencias internacionales, consultar tipos de cambio y, según el país del usuario, acceder a una cuenta multidivisa o a una tarjeta asociada. Sus funciones pueden variar por región, por lo que conviene revisar la disponibilidad local antes de registrarse.
¿Global66 es segura para enviar y recibir dinero?
La aplicación incorpora medidas habituales de seguridad financiera, como verificación de identidad, protección de acceso y validaciones para determinadas operaciones. Aun así, ningún servicio digital está completamente libre de riesgos. Es recomendable descargarla únicamente desde Google Play o App Store, activar todas las opciones de seguridad disponibles y comprobar cuidadosamente los datos del destinatario antes de confirmar una transferencia.
¿Qué documentos se necesitan para abrir una cuenta en Global66?
Para crear una cuenta normalmente se solicita información personal y un proceso de verificación de identidad. Dependiendo del país, pueden pedir documento oficial vigente, datos de residencia, número telefónico y, en algunos casos, información adicional sobre el origen o el propósito de los fondos. Los requisitos exactos pueden cambiar según la normativa local y el tipo de cuenta solicitado.
¿Cuánto cuesta usar Global66 y qué comisiones aplica?
Global66 puede aplicar comisiones por transferencias internacionales, conversión de divisas, retiros, uso de tarjeta u otros servicios disponibles en la aplicación. El importe final depende del país, la moneda, el método de pago y la operación elegida. Antes de confirmar, la app suele mostrar un resumen con el tipo de cambio, las tarifas y el monto que recibirá el destinatario.
¿Global66 está disponible en todos los países y ofrece las mismas funciones?
No necesariamente. La disponibilidad de Global66, las monedas admitidas, los límites, las tarjetas y las opciones para enviar o recibir dinero dependen del país de residencia y de las regulaciones aplicables. Por eso, dos usuarios pueden encontrar funciones diferentes dentro de la aplicación. Lo más recomendable es comprobar la cobertura regional y las condiciones vigentes antes de descargarla o depositar fondos.